Een voormalig kaaspakhuis van circa 400 m², drie verdiepingen, een markante trap en volop ruimte voor een gezin van vijf. Jeroen en Esmee zagen de mogelijkheden en maakten van het voormalige pakhuis in Huizen hun nieuwe thuis. Maar een bijzonder pand kopen en verbouwen vraagt om meer dan alleen enthousiasme. Wat kost de verbouwing? Wat wordt de woning daarna waard? Hoe financier je de aankoop en verbouwing? En hoe wordt het inkomen van een ondernemer meegenomen in de hypotheekbeoordeling? Voor Jeroen en Esmee kwamen al deze vragen samen. Een jaar na de aankoop kijken we terug: hoe pakten zij het aan en wat kunnen andere kopers hiervan leren?
In deze blog:
- Een pand dat bleef hangen
- Van voormalig pakhuis naar familiewoning
- Een bijzonder pand vraagt om goed rekenen
- MKB Hypotheken kijkt verder dan alleen de maximale hypotheek
- De hypotheekaanvraag werd in het weekend ingediend
- Een snelle hypotheek begint vóór de aanvraag
- En toen begon de echte verbouwing
- Van constructieve uitdaging naar eyecatcher
- MKB Hypotheken: kijk niet alleen naar wat je ziet
- Van casco naar droomwoning
- Een gebouw met bijna honderd jaar geschiedenis
- 5 vragen voordat je een bijzonder pand koopt
- Van droom naar werkelijkheid
- Ook een bijzonder pand kopen als ondernemer?
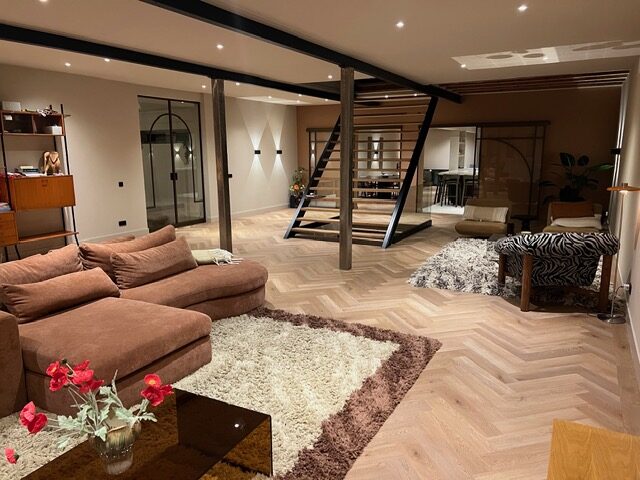
Een pand dat bleef hangen
Sommige woningen vergeet je niet zomaar. Jeroen en Esmee kenden het voormalige pakhuis al. Enkele jaren eerder hadden ze het pand zien staan toen het nog als twee afzonderlijke woningen werd aangeboden. Op dat moment hadden ze net een woning in dezelfde buurt gekocht en was verhuizen niet aan de orde. Toch bleef het bijzondere gebouw in hun gedachten.
Een paar jaar later veranderde hun woonwens. Het gezin was inmiddels uitgebreid naar vijf personen en de behoefte aan meer leefruimte werd groter. Ze bekeken verschillende woningen in Huizen en Bussum, maar vonden nergens helemaal de combinatie van ruimte, karakter en mogelijkheden die ze zochten. Totdat het voormalige pakhuis opnieuw in beeld kwam.
Van voormalig pakhuis naar familiewoning
Achter de gevel van het pand gaat veel meer ruimte schuil dan je vanaf de straat zou verwachten. Het gebouw telt drie verdiepingen en heeft een oppervlakte van ongeveer 400 m². De vorige eigenaar had het pand al gedeeltelijk getransformeerd tot casco woonhuis. De grote lijnen waren er, maar er moest nog veel gebeuren voordat het een comfortabele gezinswoning zou zijn. Juist die combinatie sprak Jeroen en Esmee aan. De industriële uitstraling en bijzondere elementen konden behouden blijven, terwijl zij het huis volledig naar hun eigen wensen konden afwerken. In de zomer van 2025 besloten ze ervoor te gaan. Eind augustus kregen ze de sleutel. Daarmee begon een intensieve periode waarin aankoop, financiering en verbouwing samenkwamen.
Een bijzonder pand vraagt om goed rekenen
Bij een woning als deze kijk je natuurlijk eerst naar de ruimte, de uitstraling en de mogelijkheden. Maar voordat je enthousiast wordt over een bijzondere woning, is het verstandig om ook het financiële plaatje volledig in beeld te brengen. De vraagprijs is namelijk maar één onderdeel van de totale investering. Bij een omvangrijke verbouwing kunnen ook kosten ontstaan voor bijvoorbeeld:
- constructieve werkzaamheden;
- keuken en sanitair;
- installaties;
- vloeren en afwerking;
- verduurzaming;
- architect, constructeur of andere adviseurs;
- vergunningen;
- en onvoorziene werkzaamheden.
Daarnaast is een belangrijke vraag: wat wordt de woning na de verbouwing daadwerkelijk waard? €150.000 investeren in een woning betekent namelijk niet automatisch dat de marktwaarde ook met €150.000 stijgt. Dat verschil is belangrijk bij het bepalen van de benodigde eigen middelen en de hypotheek.
MKB Hypotheken kijkt verder dan alleen de maximale hypotheek
Bij een bijzondere woning kijken wij niet alleen naar hoeveel iemand maximaal kan lenen, maar naar het totale financiële plaatje. Daarbij spelen onder andere het inkomen, de woningwaarde, het verbouwingsbudget, de beschikbare eigen middelen, de toekomstige hypotheeklasten en de woon- en toekomstplannen een rol. Juist de samenhang tussen deze factoren bepaalt of een aankoop en verbouwing financieel passend zijn.
Voor Jeroen speelde daarnaast mee dat hij ondernemer is. Een hypotheek voor een ondernemer vraagt vaak om een andere voorbereiding dan een hypotheekaanvraag op basis van een regulier salaris. De geldverstrekker moet inzicht krijgen in de onderneming, de financiële ontwikkeling en de manier waarop het inkomen tot stand komt. Daarom werd het dossier vooraf zorgvuldig opgebouwd en werden alle benodigde documenten verzameld, zodat de financiële situatie zo compleet mogelijk kon worden beoordeeld. Dat bleek belangrijk voor het verdere verloop van de aanvraag.
De hypotheekaanvraag werd in het weekend ingediend
De snelheid van het hypotheektraject was opvallend. De hypotheekaanvraag werd zelfs in het weekend ingediend. Dat is uiteraard geen normale gang van zaken. Maar omdat het dossier volledig was voorbereid en alle benodigde informatie in één keer was aangeleverd, kon er snel worden geschakeld. Binnen twee dagen na het tekenen van de koopakte ontvingen Jeroen en Esmee de hypotheekofferte en waren de aangeleverde documenten goedgekeurd. Jeroen vertelt dat hij begreep dat het om de snelste complete aanvraag bij ING Bank ging. Een mooi resultaat, maar vooral een illustratie van het belang van voorbereiding.
Een snelle hypotheek begint vóór de aanvraag
Een hypotheekaanvraag lijkt soms pas te beginnen wanneer de adviseur het dossier naar de bank stuurt. In werkelijkheid zit een groot deel van het werk daarvoor. Een compleet dossier voorkomt dat een geldverstrekker steeds opnieuw aanvullende informatie moet opvragen. Zeker bij ondernemers en bijzondere woningen kan dat belangrijk zijn. Onze tip: wacht daarom niet tot je een koopovereenkomst hebt getekend voordat je je financiële mogelijkheden laat beoordelen. Hoe eerder duidelijk is wat financieel haalbaar en verantwoord is, hoe beter je tijdens het aankoopproces kunt handelen.
En toen begon de echte verbouwing
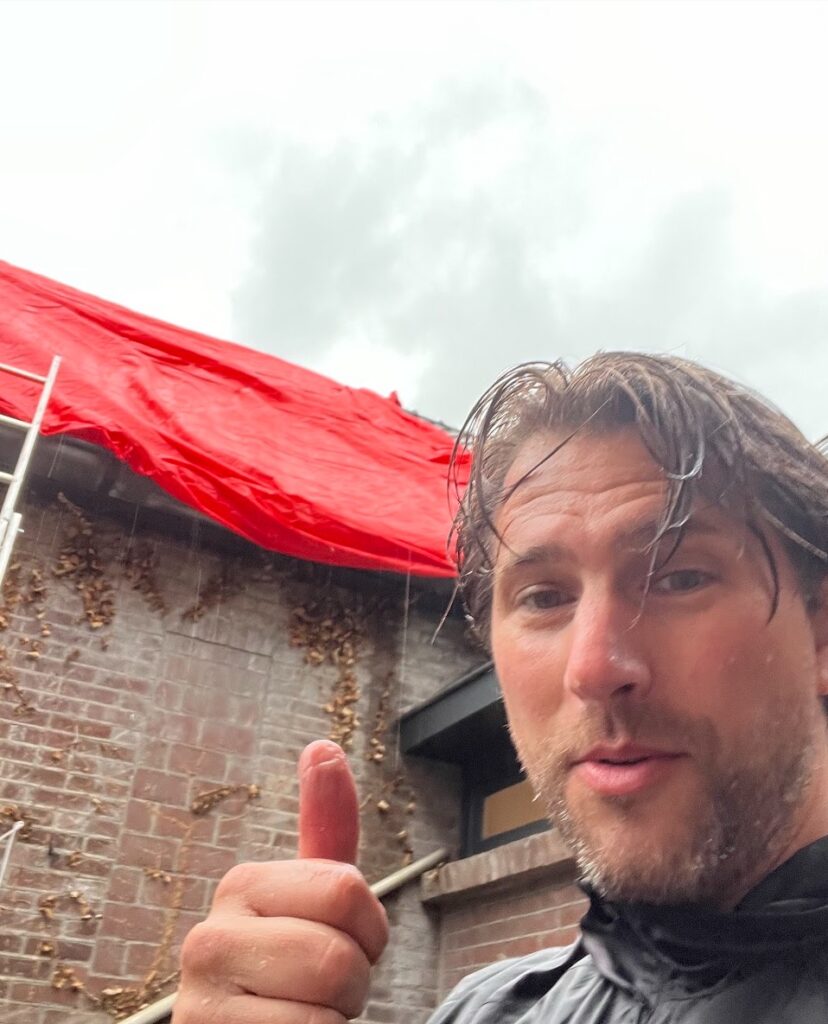
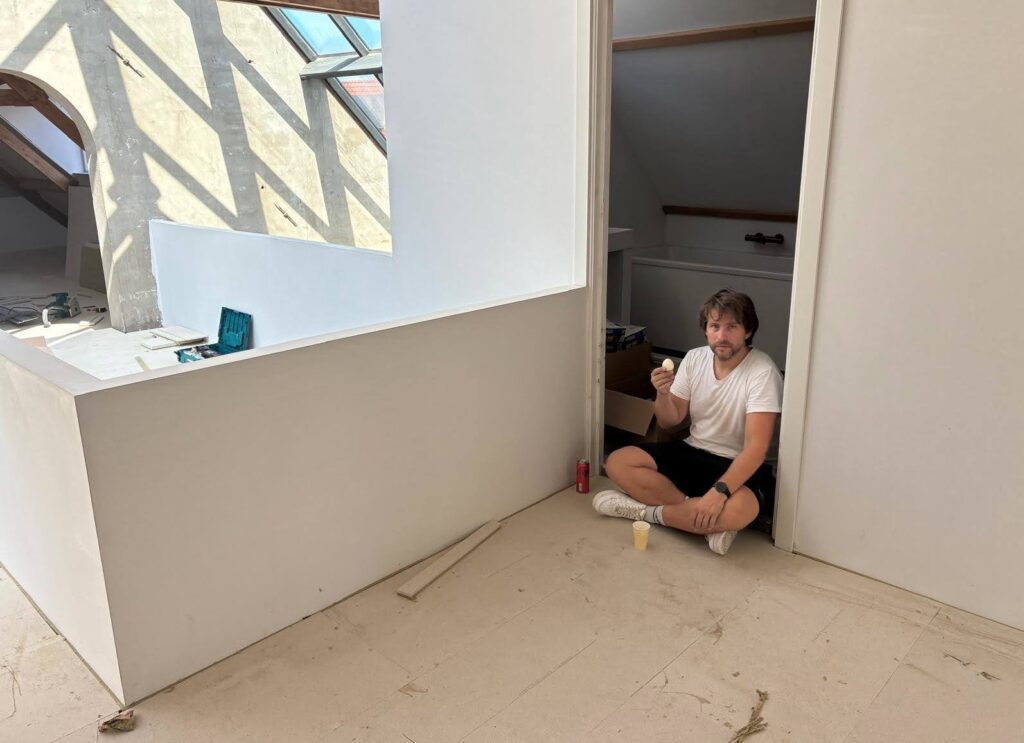
Na de sleuteloverdracht begon het echte werk. In ongeveer drie maanden veranderden Jeroen en Esmee het casco woonhuis in een complete gezinswoning. De grote open ruimtes bleven behouden. De karakteristieke trap bleef een blikvanger en de grote schuifpui zorgt ervoor dat woonkamer en buitenruimte bijna in elkaar overlopen. Maar juist de details maken het huis persoonlijk.
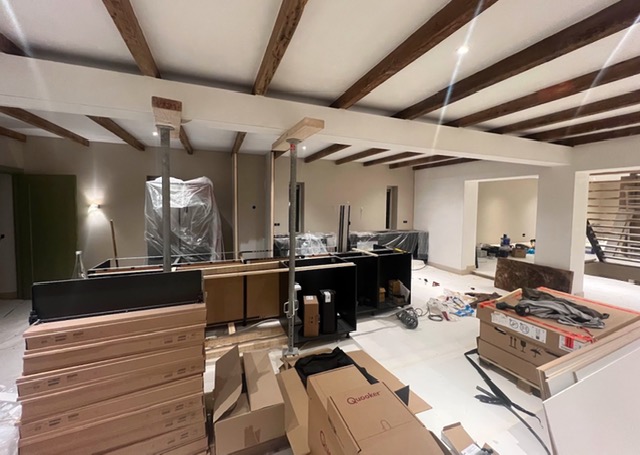
Van constructieve uitdaging naar bijzonder kookeiland
Een van de leukste voorbeelden daarvan bevindt zich in de keuken. Jeroen vertelt: “Het leukste vind ik de ondersteuning in de keuken om de verdieping erboven goed te kunnen dragen. Die was doorgezakt en we hebben het hersteld. Daar hebben we het blad van het kookeiland omheen gebouwd en het blad eromheen laten gieten.” Een constructief probleem werd daarmee onderdeel van het ontwerp. Het laat ook zien waarom een technische beoordeling bij een bijzonder pand belangrijk kan zijn. Wat op het eerste gezicht een prachtige ruimte lijkt, kan constructief of technisch nog de nodige aandacht vragen.
MKB Hypotheken: kijk niet alleen naar wat je ziet
Bij een bijzonder pand is het daarom verstandig om vóór aankoop verder te kijken dan de afwerking. Denk bijvoorbeeld aan:
- de bouwkundige staat;
- constructieve aandachtspunten;
- de juridische bestemming;
- eventuele vergunningen;
- de staat van installaties;
- verbouwingsmogelijkheden;
- en de verwachte waarde na verbouwing.
Niet iedere euro die je in een woning investeert, vertaalt zich namelijk één-op-één naar een hogere marktwaarde. Een goede voorbereiding helpt om de financiering en het verbouwingsplan op elkaar af te stemmen.
Van casco naar droomwoning
De grote open woonkamer, de markante trap en de industriële elementen geven het huis nog steeds zijn oorspronkelijke karakter. Tegelijkertijd is het interieur warm en eigentijds geworden. Een van de favoriete plekken is de woonkamer met de grote schuifpui. Die kan volledig open, waardoor binnen en buiten bijna in elkaar overlopen. Het resultaat is een woning die nauwelijks nog doet denken aan het voormalige pakhuis. Of misschien juist wel. Want de geschiedenis van het pand is nog steeds zichtbaar.
Een gebouw met bijna honderd jaar geschiedenis
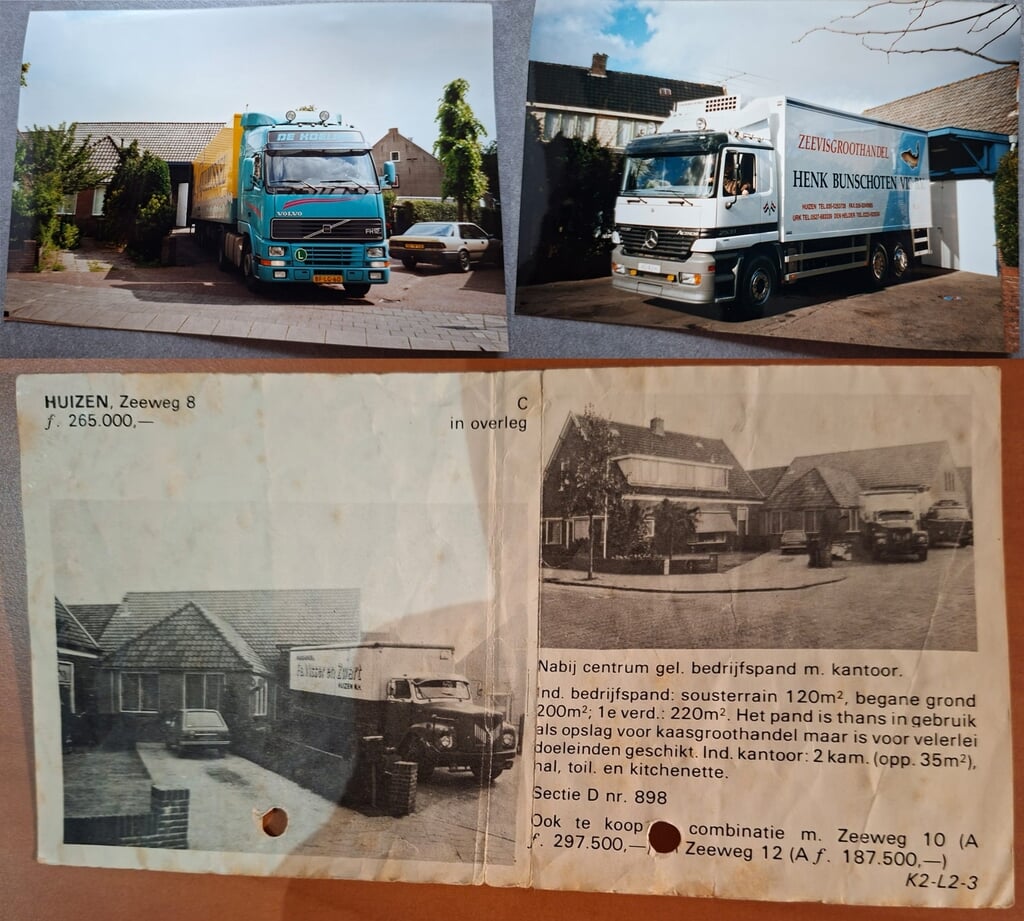
In 1927 liet de familie Visser achter de Zeeweg in Huizen een kaaspakhuis bouwen. In 1939 werd het gebouw flink uitgebreid. Later deed het pand dienst bij een visgroothandel en werden er diepvriesproducten opgeslagen en verwerkt. Waar vroeger kazen en diepvriesproducten werden opgeslagen, woont nu een gezin van vijf. Een gebouw met een zakelijk verleden heeft daarmee een volledig nieuwe bestemming gekregen.
5 vragen voordat je een bijzonder pand koopt
Overweeg je zelf een bijzondere woning te kopen en te verbouwen? Kijk dan verder dan de vraagprijs.
1. Wat kost het totale project?
Maak naast de aankoopprijs ook de volledige verbouwingskosten inzichtelijk.
2. Wat wordt de woning na verbouwing waard?
De investering in de verbouwing is niet automatisch gelijk aan de waardestijging.
3. Hoe wordt mijn ondernemersinkomen beoordeeld?
Zorg dat je financiële situatie en de ontwikkeling van je onderneming goed onderbouwd zijn.
4. Hoeveel eigen middelen wil en kan ik inzetten?
Dit bepaalt mede hoeveel financiering nodig is en welke financieringsstructuur passend kan zijn.
5. Past de hypotheek ook bij mijn toekomst?
Kijk niet alleen naar wat vandaag maximaal mogelijk is, maar ook naar je toekomstige woonlasten en plannen.
Van droom naar werkelijkheid
Ruim een jaar na de aankoop is goed te zien wat er kan ontstaan wanneer een bijzondere woning, een duidelijke woonwens en een goede voorbereiding samenkomen. Van voormalig pakhuis naar ruime gezinswoning. Van een constructieve uitdaging naar een uniek onderdeel van de keuken. En van een compleet voorbereid hypotheekdossier naar een opvallend snel verlopen financieringstraject. Voor Jeroen en Esmee is het voormalige pakhuis inmiddels vooral hun thuis.
Ook een bijzonder pand kopen als ondernemer?
Een woning kopen als ondernemer kan extra aandacht vragen. Zeker wanneer je een bijzonder pand koopt, een grote verbouwing plant of je inkomen uit een onderneming komt. Bij MKB Hypotheken kijken we naar het totale financiële plaatje. Niet alleen naar de maximale hypotheek, maar naar de combinatie van inkomen, woningwaarde, verbouwingskosten, eigen middelen en toekomstplannen.
Wil je weten wat er financieel mogelijk is met jouw woonwens?


