Een mooie keuken, een zonnig balkon en een goede locatie. Bij de aankoop van een appartement kijk je natuurlijk vooral naar de woning zelf. Maar bij een appartement koop je méér dan alleen je eigen vierkante meters. Je wordt namelijk automatisch lid van de Vereniging van Eigenaren (VvE). Daarmee krijg je niet alleen te maken met je eigen woning, maar ook met het onderhoud, de financiële positie en de toekomstplannen van het hele gebouw. Hoe staat de VvE ervoor? Is er voldoende geld gereserveerd voor groot onderhoud? Zijn er werkzaamheden gepland? En wat betekenen de maandelijkse VvE-bijdrage en eventuele toekomstige kosten voor je totale woonlasten? Dat zijn belangrijke vragen wanneer je een appartement gaat kopen. Uit onderzoek van Vereniging Eigen Huis blijkt dat een aanzienlijk deel van de VvE’s onvoldoende reserves heeft voor noodzakelijk onderhoud. Ook de recente aandacht in De Telegraaf voor de financiële risico’s van appartementen met een zwakke VvE onderstreept hoe belangrijk het is om verder te kijken dan alleen de woning. Bij MKB Hypotheken vinden we het daarom belangrijk dat je niet alleen weet hoeveel je kunt lenen, maar ook welke financiële verplichtingen bij een appartement horen.
In deze blog:
- Je koopt niet alleen je appartement
- Een lage VvE-bijdrage is niet automatisch goed nieuws
- Het reservefonds: hoeveel zit erin en hoeveel is er nodig?
- Lees ook de notulen van de VvE
- En hoe zit het met verduurzaming?
- Welke VvE-documenten moet je opvragen bij het kopen van een appartement?
- Heeft de VvE invloed op je hypotheek?
- Van maximale hypotheek naar verantwoord wonen
- Een goede voorbereiding voorkomt verrassingen
- Veelgestelde vragen over een appartement kopen en de VvE
- Klaar om je appartement te kopen?
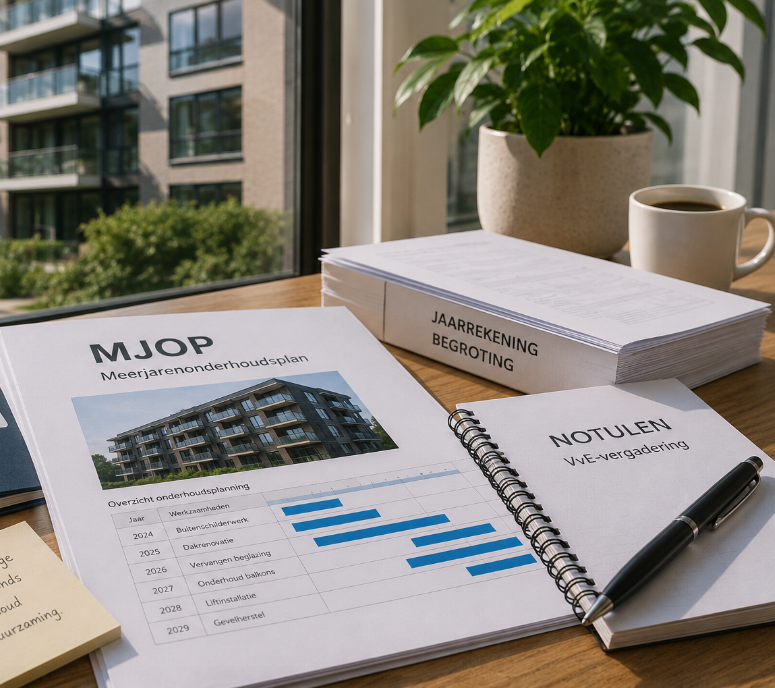
Je koopt niet alleen je appartement
Als je een appartement koopt, word je automatisch lid van de VvE. Daarmee koop je niet alleen een eigen woning, maar ben je ook mede-eigenaar van het gebouw en gezamenlijk verantwoordelijk voor het onderhoud van de gemeenschappelijke delen.
Denk aan het dak, de gevel, het schilderwerk, de kozijnen en de fundering. Afhankelijk van het gebouw vallen ook bijvoorbeeld de lift, galerijen, balkons, gemeenschappelijke installaties en andere algemene ruimten hieronder.
De VvE zorgt ervoor dat deze onderdelen worden beheerd en onderhouden. De kosten daarvan worden verdeeld over de appartementseigenaren, meestal via de maandelijkse VvE-bijdrage.
Op het eerste gezicht lijkt zo’n bijdrage misschien overzichtelijk. Maar de financiële situatie van de VvE kan een belangrijke rol spelen in je toekomstige woonlasten.
Stel dat het dak over enkele jaren vervangen moet worden en de kosten daarvan € 150.000 bedragen. Als er op dat moment slechts € 40.000 in het reservefonds zit, moet het verschil op een andere manier worden opgebracht. De VvE kan de maandelijkse bijdrage verhogen, een eenmalige extra bijdrage vragen of besluiten om geld te lenen.
In alle gevallen kan dit betekenen dat je als appartementseigenaar met onverwachte of hogere kosten wordt geconfronteerd.
Een appartement kan daardoor financieel heel anders uitpakken dan je op basis van alleen de aankoopprijs en de huidige maandelijkse lasten zou verwachten.
Een lage VvE-bijdrage is niet automatisch goed nieuws
Een lage VvE-bijdrage lijkt op het eerste gezicht aantrekkelijk. € 150 per maand voelt nu eenmaal prettiger dan € 300. Toch zegt de hoogte van de maandelijkse bijdrage op zichzelf niet zoveel over de financiële gezondheid van een VvE.
Belangrijker is de vraag of er voldoende geld wordt gereserveerd voor het onderhoud dat de komende jaren nodig is. Een VvE die jarenlang weinig reserveert, kan op korte termijn zorgen voor lage maandlasten, maar op langere termijn juist voor flinke financiële tegenvallers zorgen.
Kijk daarom niet alleen naar wat je iedere maand aan de VvE betaalt, maar vooral naar het totale plaatje. Hoe groot is het reservefonds? Welk onderhoud staat de komende jaren gepland? Zijn er al plannen die extra geld gaan kosten?
Een hogere VvE-bijdrage hoeft dan ook niet per definitie ongunstig te zijn. Het kan juist betekenen dat er structureel wordt gespaard voor toekomstig onderhoud en dat de VvE financieel beter is voorbereid op wat komen gaat.
Niet de laagste VvE-bijdrage is het belangrijkste, maar een VvE die financieel klaar is voor de toekomst.
Het reservefonds: hoeveel zit erin en hoeveel is er nodig?
Bij het beoordelen van een VvE is het verleidelijk om vooral te kijken naar het bedrag dat op de rekening staat. Maar een goed gevuld reservefonds zegt pas iets als je weet welke uitgaven de komende jaren worden verwacht.
€ 200.000 in kas klinkt misschien als een mooi bedrag. Maar als uit het onderhoudsplan blijkt dat er binnen enkele jaren € 500.000 nodig is voor groot onderhoud, ziet het financiële plaatje er ineens heel anders uit.
Het is daarom belangrijk om het reservefonds altijd te bekijken in combinatie met het geplande onderhoud.
Een belangrijk document daarbij is het Meerjarenonderhoudsplan (MJOP). Hierin wordt vastgelegd welk onderhoud de VvE de komende jaren verwacht, wanneer werkzaamheden nodig zijn en welke kosten daarmee naar verwachting gemoeid zijn.
Kijk daarbij vooral naar grotere onderhoudsposten. Een nieuw dak, schilderwerk aan de gevel, herstel van balkons of galerijen, vervanging van kozijnen of een liftinstallatie kunnen forse bedragen met zich meebrengen. Ook plannen voor verduurzaming kunnen invloed hebben op de toekomstige financiële verplichtingen van de VvE.
De belangrijkste vraag is daarom niet alleen hoeveel geld de VvE vandaag heeft gespaard, maar vooral of dat bedrag voldoende is voor wat er morgen en overmorgen nodig is.
Lees ook de notulen van de VvE
Een document dat bij de aankoop van een appartement gemakkelijk over het hoofd wordt gezien, maar juist veel waardevolle informatie kan bevatten, zijn de notulen van recente VvE-vergaderingen.
Hierin staat vaak wat er binnen het gebouw daadwerkelijk speelt. Zaken die je tijdens een bezichtiging niet ziet of die op het eerste gezicht niet zichtbaar zijn, kunnen in de vergaderingen uitgebreid aan de orde komen.
Wordt er gesproken over terugkerende lekkages, vochtproblemen of achterstallig onderhoud? Zijn er zorgen over het dak, de gevel, balkons of de lift? Staan er grote onderhoudswerkzaamheden of verduurzamingsplannen op de agenda? En wordt er gesproken over een verhoging van de VvE-bijdrage, een lening of een eenmalige extra bijdrage van de eigenaren?
Dit zijn allemaal signalen die van invloed kunnen zijn op je toekomstige woonlasten.
Kijk daarnaast niet alleen naar wat er besloten is, maar ook naar onderwerpen waarover al langere tijd wordt gesproken zonder dat er daadwerkelijk een besluit wordt genomen. Een VvE kan er financieel op papier gezond voorstaan, terwijl noodzakelijk onderhoud steeds wordt uitgesteld. Dat kan betekenen dat kosten in de toekomst verder oplopen of uiteindelijk alsnog in korte tijd moeten worden betaald.
De notulen geven daarmee niet alleen inzicht in de financiële situatie van de VvE, maar ook in de manier waarop de eigenaren gezamenlijk omgaan met het gebouw en het onderhoud ervan.
En hoe zit het met verduurzaming?
Verduurzaming speelt een steeds grotere rol bij de aankoop en het onderhoud van appartementen. Een energiezuiniger gebouw kan niet alleen zorgen voor lagere energiekosten, maar kan op termijn ook bijdragen aan de waarde en aantrekkelijkheid van het appartement. Tegelijkertijd kunnen verduurzamingsmaatregelen flinke investeringen vragen.
Bij een appartement kun je bovendien niet alles zelfstandig beslissen. Maatregelen zoals dak- en gevelisolatie, het vervangen van gezamenlijke installaties, zonnepanelen voor gemeenschappelijke voorzieningen of andere verbeteringen aan het gebouw vallen vaak onder de verantwoordelijkheid van de VvE. Voor dergelijke investeringen is daarom besluitvorming binnen de VvE nodig.
Als koper is het verstandig om te kijken welke verduurzamingsplannen er al zijn en hoe concreet deze plannen zijn. Is er al een besluit genomen? Wordt er geld voor gereserveerd? Of moet de financiering nog worden geregeld?
Ook de manier waarop verduurzaming wordt betaald is belangrijk. Een investering kan bijvoorbeeld leiden tot een hogere VvE-bijdrage of een extra bijdrage van de eigenaren.
Verduurzaming kan een mooie investering in de toekomst zijn, maar het is wel belangrijk om vooraf te weten wie de rekening betaalt en wat dit voor jouw woonlasten betekent.
Welke VvE-documenten moet je opvragen bij het kopen van een appartement?
Voordat je een definitieve beslissing neemt over de aankoop van een appartement, is het verstandig om je niet alleen te verdiepen in de woning zelf, maar ook in de VvE.
De jaarrekening en de actuele begroting geven inzicht in de financiële positie van de VvE. Kijk daarbij naar het saldo van het reservefonds en naar de manier waarop de jaarlijkse kosten worden opgevangen.
Het MJOP laat vervolgens zien welk groot onderhoud de komende jaren wordt verwacht en of daar voldoende voor wordt gereserveerd. De notulen van recente VvE-vergaderingen geven daarnaast inzicht in wat er binnen het gebouw speelt en welke besluiten en plannen er op tafel liggen.
Het is ook belangrijk om te weten hoe hoog de maandelijkse VvE-bijdrage is en of er al extra bijdragen zijn vastgesteld of worden verwacht. Zijn er grote onderhoudswerkzaamheden gepland waarvoor nog onvoldoende geld beschikbaar is? Ook eventuele leningen van de VvE kunnen relevant zijn.
Tot slot geven de splitsingsakte en het huishoudelijk reglement inzicht in de rechten, verplichtingen en regels die voor het appartement en de eigenaren gelden.
Je hoeft als koper natuurlijk niet ieder financieel detail zelf te kunnen beoordelen. Maar door deze informatie vooraf op te vragen, krijg je wel een veel beter beeld van de financiële gezondheid van het gebouw.
Kijk daarbij vooral naar het totaalplaatje. Een gezonde VvE heeft niet alleen voldoende geld in kas, maar ook een realistisch plan voor de toekomst: welk onderhoud komt eraan, wat gaat dat kosten en hoe wordt dat betaald?
Heeft de VvE invloed op je hypotheek?
Bij het kopen van een appartement is het belangrijk om niet alleen naar de vraagprijs en de maximale hypotheek te kijken. Je krijgt immers ook te maken met de maandelijkse VvE-bijdrage en andere woonlasten.
Daarnaast kunnen bijzonderheden rondom de VvE relevant zijn voor de financierbaarheid. Denk bijvoorbeeld aan achterstallig onderhoud, een ongezonde financiële positie, een VvE-lening of grote onderhoudswerkzaamheden waarvoor nog geen duidelijke financiering is.
De precieze beoordeling verschilt per situatie en geldverstrekker. Daarom is het verstandig om de VvE-documentatie al vroeg in het aankoopproces te bekijken en, wanneer nodig, te bespreken met je hypotheekadviseur.
Zo voorkom je dat je pas na het uitbrengen van een bod ontdekt dat er belangrijke financiële aandachtspunten binnen de VvE spelen.
Van maximale hypotheek naar verantwoord wonen
Bij MKB Hypotheken kijken we verder dan alleen de vraag hoeveel je maximaal kunt lenen. Een maximale hypotheek betekent immers niet automatisch dat dit ook de hypotheek is die het beste bij je past.
Belangrijker is dat de totale woonlast aansluit bij je inkomen, je financiële situatie en je toekomstplannen.
Bij de aankoop van een appartement hoort daar de VvE nadrukkelijk bij. De maandelijkse VvE-bijdrage maakt onderdeel uit van je vaste woonlasten, maar ook toekomstige extra bijdragen of hogere kosten voor onderhoud kunnen invloed hebben op je financiële ruimte.
Een relatief hoge VvE-bijdrage hoeft daarom helemaal geen nadeel te zijn als daar tegenover staat dat de VvE voldoende reserveert en financieel goed is voorbereid op toekomstig onderhoud. Een opvallend lage bijdrage kan juist reden zijn om verder te kijken en vragen te stellen.
Een appartement kopen gaat daarom niet alleen over de woning die je koopt, maar ook over het gebouw waarin je woont en de VvE waarvan je onderdeel wordt.
Door dat totale plaatje mee te nemen, krijg je een beter beeld van wat je woning je vandaag én in de toekomst werkelijk kost.
Een goede voorbereiding voorkomt verrassingen
Heb je een appartement op het oog? Kijk dan niet alleen naar de keuken, het uitzicht en de vierkante meters, maar ook naar wat er achter de schermen gebeurt.
Een gezonde VvE, een realistisch onderhoudsplan en voldoende financiële reserves zijn belangrijke onderdelen van een gezonde aankoop. Door vooraf inzicht te krijgen in de financiële situatie van de VvE, voorkom je dat je na de aankoop voor onaangename verrassingen komt te staan.
Bij MKB Hypotheken kijken we graag met je mee naar het totale financiële plaatje. Niet alleen naar de maximale hypotheek, maar naar de hypotheeklasten, VvE-bijdrage en andere woonlasten in samenhang.
Een appartement gekocht op basis van een mooie woning is prettig. Een appartement gekocht met inzicht in de financiële toekomst van het gebouw is nog beter.
Appartement op het oog?
Wil je een appartement kopen en weten wat financieel verantwoord is? MKB Hypotheken helpt je graag om niet alleen naar de maximale hypotheek te kijken, maar naar het totale plaatje.
Neem contact met ons op voor een vrijblijvend hypotheekgesprek.
Veelgestelde vragen over een appartement kopen en de VvE
Waar moet ik op letten bij het kopen van een appartement?
Kijk niet alleen naar de woning en de aankoopprijs, maar ook naar de financiële gezondheid van de VvE. Belangrijke onderdelen zijn de VvE-bijdrage, het reservefonds, het MJOP, de jaarrekening en de notulen van recente VvE-vergaderingen.
Is een lage VvE-bijdrage altijd beter?
Nee. Een lage bijdrage kan aantrekkelijk lijken, maar het is belangrijk om te weten of de VvE voldoende reserveert voor toekomstig onderhoud. Een hogere bijdrage kan juist betekenen dat er structureel wordt gespaard.
Wat is een MJOP?
Een Meerjarenonderhoudsplan (MJOP) geeft inzicht in het onderhoud dat de VvE de komende jaren verwacht en de kosten die daarmee samenhangen. Het helpt je om de financiële situatie van de VvE beter te beoordelen.
Wat gebeurt er als de VvE onvoldoende geld heeft voor onderhoud?
Als er onvoldoende geld in het reservefonds zit, kan de VvE bijvoorbeeld besluiten om de maandelijkse bijdragen te verhogen, een eenmalige extra bijdrage van de eigenaren te vragen of geld te lenen. Welke oplossing wordt gekozen, hangt af van de situatie en de besluiten van de VvE.
Heeft de VvE-bijdrage invloed op mijn hypotheek?
De VvE-bijdrage maakt onderdeel uit van je totale woonlasten. Bij de beoordeling van je financiële situatie is het daarom belangrijk om deze kosten mee te nemen. De precieze gevolgen voor de maximale hypotheek kunnen per situatie en geldverstrekker verschillen.
Kan een VvE-lening gevolgen hebben voor mijn aankoop?
Een VvE-lening kan onderdeel zijn van de financiële situatie van het gebouw en kan daarom relevant zijn bij de beoordeling van een appartement en de financiering daarvan. Laat dit daarom tijdig beoordelen wanneer je een appartement met een VvE-lening overweegt.
Klaar om je appartement te kopen?
Heb je een appartement op het oog? Dan is het verstandig om niet alleen te kijken naar de vraagprijs, maar ook naar de VvE, de maandelijkse bijdrage en de toekomstige woonlasten. Zo krijg je een compleet beeld van wat het appartement financieel voor je betekent. Bij MKB Hypotheken kijken we graag met je mee naar jouw persoonlijke situatie en de mogelijkheden voor jouw hypotheek.
Deze blog is geschreven naar aanleiding van berichtgeving over de financiële risico’s van appartementen en VvE’s, waaronder het artikel ‘Flat kopen een risico’ in De Telegraaf, Financiële Telegraaf. De inhoud hierboven is een eigen toelichting van MKB Hypotheken vanuit onze dagelijkse adviespraktijk. Aan deze blog kunnen geen rechten worden ontleend; de exacte financieringsmogelijkheden verschillen per situatie en geldverstrekker.


